
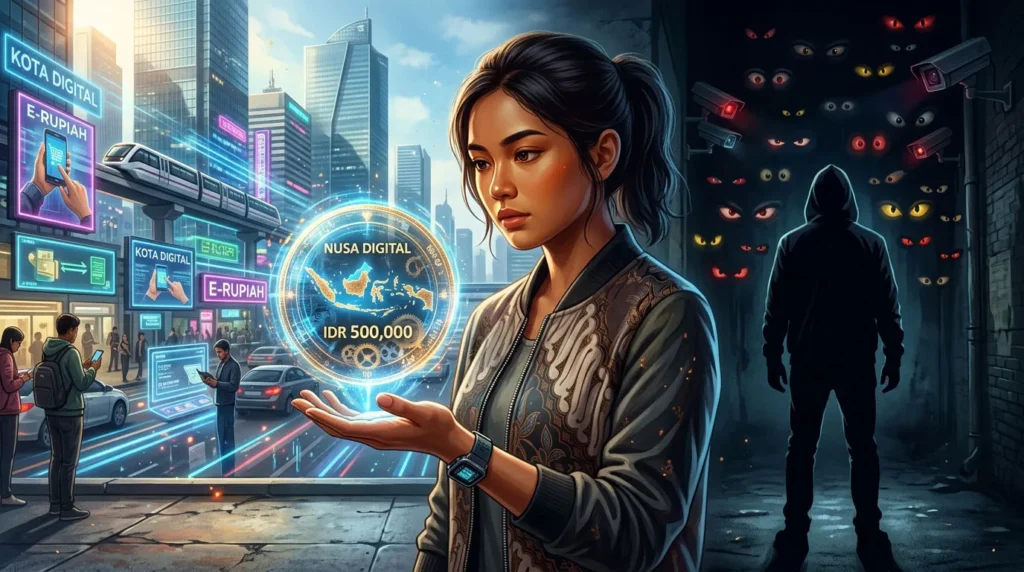
[ruangkosong.net] Bayangkan suatu hari kamu bangun tidur, mau jajan bakso langganan, tapi tiba-tiba sadar: uang kertas di dompetmu sudah tidak bisa dipakai. Bukan karena nggak laku, tapi karena hampir semua orang sudah beralih ke uang digital. Tenang, ini bukan GoPay atau OVO, tapi sesuatu yang jauh lebih besar. Namanya CBDC atau Central Bank Digital Currency. Di Indonesia, kita menyebutnya Rupiah Digital.
Dan kabar pentingnya: hampir semua bank sentral di dunia, termasuk Bank Indonesia, sedang menyiapkannya.
Kalau kamu nggak paham dari sekarang, bersiaplah kaget. Suatu hari nanti, cara kamu pakai uang bisa berubah total tanpa kamu sadari.
Bukan Sekedar Saldo di HP
Mungkin kamu bertanya, “Bukannya saya sudah pakai mobile banking atau e-wallet?”
Beda, ya.
- Mobile banking atau GoPay/OVO itu sebenarnya bukan “uang” asli. Mereka cuma tulisan angka yang mewakili klaim terhadap uang yang disimpan di bank swasta. Kalau banknya bangkrut? Saldomu ikut bermasalah.
- CBDC berbeda. Ini adalah uang digital yang diterbitkan langsung oleh Bank Indonesia, setara dengan uang kertas dan logam. Nilainya 1:1 dengan rupiah biasa, statusnya resmi secara hukum, dan nggak bergantung pada aplikasi atau bank swasta mana pun.
Secara konsep, kedengarannya keren. Tapi tunggu dulu. Di sinilah ceritanya mulai menarik sekaligus mencekam.
Kenapa Negara-negara Begitu Semangat Bikin CBDC?
Ada empat alasan utama yang masuk akal:
- Efisiensi transaksi
Kirim uang ke luar negeri sekarang bisa makan waktu berhari-hari dan biaya mahal karena banyak perantara. Dengan CBDC, transfer lintas negara bisa selesai dalam hitungan detik, murah meriah. - Inklusi keuangan
Masih jutaan orang Indonesia yang nggak punya rekening bank karena tinggal di pelosok, nggak punya dokumen, atau biaya administrasi terlalu mahal. Secara teori, dengan CBDC, seseorang cukup punya ponsel untuk langsung masuk ke sistem keuangan resmi. - Antikorupsi dan transparansi
Setiap transaksi CBDC tercatat secara digital. Secara teoritis, pencucian uang dan korupsi jadi lebih sulit, karena aliran dana bisa dilacak. - Persaingan geopolitik
Sektor swasta dengan kripto dan fintech mulai menggeser peran bank sentral. Negara-negara pun berlomba bikin CBDC biar tetap bisa mengendalikan sistem uang mereka sendiri.
Kelihatannya bagus, kan? Tapi tunggu sampai kamu tahu bagian yang jarang dibahas.
Inilah yang Mengubah Segalanya: Uang yang Bisa Diatur-atur
CBDC bukan cuma uang digital yang lebih canggih. Ini adalah uang yang bisa diprogram.
Apa artinya?
Uang kertas yang kamu pegang sekarang itu netral. Kamu bisa pakai buat beli apa saja, kapan saja, di mana saja, kepada siapa saja, tanpa ada yang bisa menghentikan. Bahkan tanpa jejak kalau kamu pakai uang tunai.
CBDC membuka kemungkinan baru yang bikin bulu kuduk merinding:
- Uang hanya bisa dipakai untuk jenis belanja tertentu
Misalnya subsidi dari pemerintah hanya bisa buat beli beras dan telur, nggak boleh buat rokok atau judi. Secara teknis mungkin bagus, tapi pertanyaannya: siapa yang menentukan kategorinya? - Uang punya tanggal kadaluarsa
Kalau nggak dipakai dalam 30 hari, uangmu hilang. Pemerintah bisa “memaksa” orang belanja biar ekonomi berputar. - Uang terbatas geografis
Cuma bisa dipakai di wilayah tertentu. Keluar kota? Uangmu nggak berlaku. - Yang paling mengkhawatirkan: akses ke uangmu sendiri bisa dihentikan instan
Tanpa proses hukum, tanpa peringatan, tanpa prosedur panjang. Cukup satu keputusan dari otoritas, dan uang di dompet digitalmu membeku.
Ini bukan cerita fiksi ilmiah. Ini sudah terjadi.
Pelajaran Pahit dari Nigeria
Pada 2021, Nigeria meluncurkan CBDC bernama eNaira. Hasilnya? Sebuah kasus nyata yang sangat instruktif.
Untuk memaksa warganya pindah ke sistem digital, bank sentral Nigeria membatasi penarikan uang tunai secara drastis. Akibatnya: kelangkaan uang kertas di mana-mana, sementara sistem digitalnya belum siap dan nggak dipercaya masyarakat.
Protes pecah di berbagai daerah. Bukan karena orang menolak teknologi, tapi karena pilihan mereka untuk bertransaksi secara bebas tiba-tiba dipersempit.
Pelajaran pentingnya: ketika uang tunai dipersulit dan sistem digital terpusat, rakyat kehilangan pilihan. Dan ketergantungan pada satu pihak yang mengontrol jadi sangat tinggi.
Efek Psikologis yang Tidak Kelihatan Tapi Nyata
Ada yang namanya chilling effect atau “efek pendingin”.
Ketika seseorang tahu setiap transaksinya dipantau, dia akan mulai mengubah perilaku. Bukan karena melanggar hukum, tapi karena nggak nyaman diawasi.
Kamu bakal lebih hati-hati: beli buku apa, nyumbang ke organisasi mana, beli barang apa. Karena semuanya tercatat dan berpotensi dinilai oleh sistem atau otoritas.
Organisasi seperti Electronic Frontier Foundation dan ACLU di Amerika sudah lama memperingatkan: catatan keuangan adalah data paling pribadi. Pembelian buku, donasi ke kelompok tertentu, atau pembelian barang yang tidak disukai penguasa—semua bisa menjadi alat untuk melacak, memprofilkan, bahkan menangkap seseorang.
Jadi, Apakah CBDC Jahat?
Tidak otomatis.
Teknologi itu netral. Yang menentukan apakah CBDC menjadi alat pembebasan atau alat kontrol adalah siapa yang mengendalikannya, dan aturan hukum yang mengikatnya.
- Di negara dengan sistem checks and balances yang kuat, peradilan independen, dan mekanisme pengawasan yang bekerja—CBDC bisa jadi sistem keuangan yang lebih efisien dan inklusif.
- Di negara dengan kekuasaan terpusat, peradilan lemah, dan tanpa pengawasan efektif—CBDC memberi otoritas kemampuan kontrol atas ekonomi individu yang belum pernah ada sebelumnya dalam sejarah manusia.
Apakah Uang Tunai Akan Hilang?
Belum tentu dalam waktu dekat. Banyak bank sentral, termasuk yang merancang CBDC dengan matang, memposisikan uang digital sebagai pelengkap, bukan pengganti uang tunai.
Tapi ada dinamika yang perlu kamu sadari: ketika masyarakat makin terbiasa dengan digital, dan uang tunai makin tidak praktis—uang kertas bisa hilang bukan karena dilarang, tapi karena ditinggalkan.
Dan hari ini, uang tunai adalah satu-satunya bentuk uang yang benar-benar anonim. Begitu perannya menyusut, ruang untuk bertransaksi tanpa jejak ikut menyempit.
Ini Bukan Urusan Teknisi Saja
CBDC hampir tidak terhindarkan. Ini bagian dari arus digitalisasi global. Pertanyaannya bukan lagi apakah ini akan terjadi, tapi:
- Bagaimana desainnya?
- Siapa yang mengendalikannya?
- Apa batasan yang diberlakukan untuk melindungi privasi dan kebebasan individu?
Sebagai warga negara, ini adalah pembahasan yang harus kamu ikuti. Bukan hanya urusan teknisi atau ekonom.
Karena pada akhirnya, yang dipertaruhkan adalah hubungan antara kamu sebagai individu dengan uangmu sendiri—dan sejauh mana negara bisa mengatur, membatasi, atau menghentikan aksesmu terhadapnya.
Selamat merenung, dan jangan sampai kamu jadi orang yang baru sadar ketika semuanya sudah berubah. 😉